
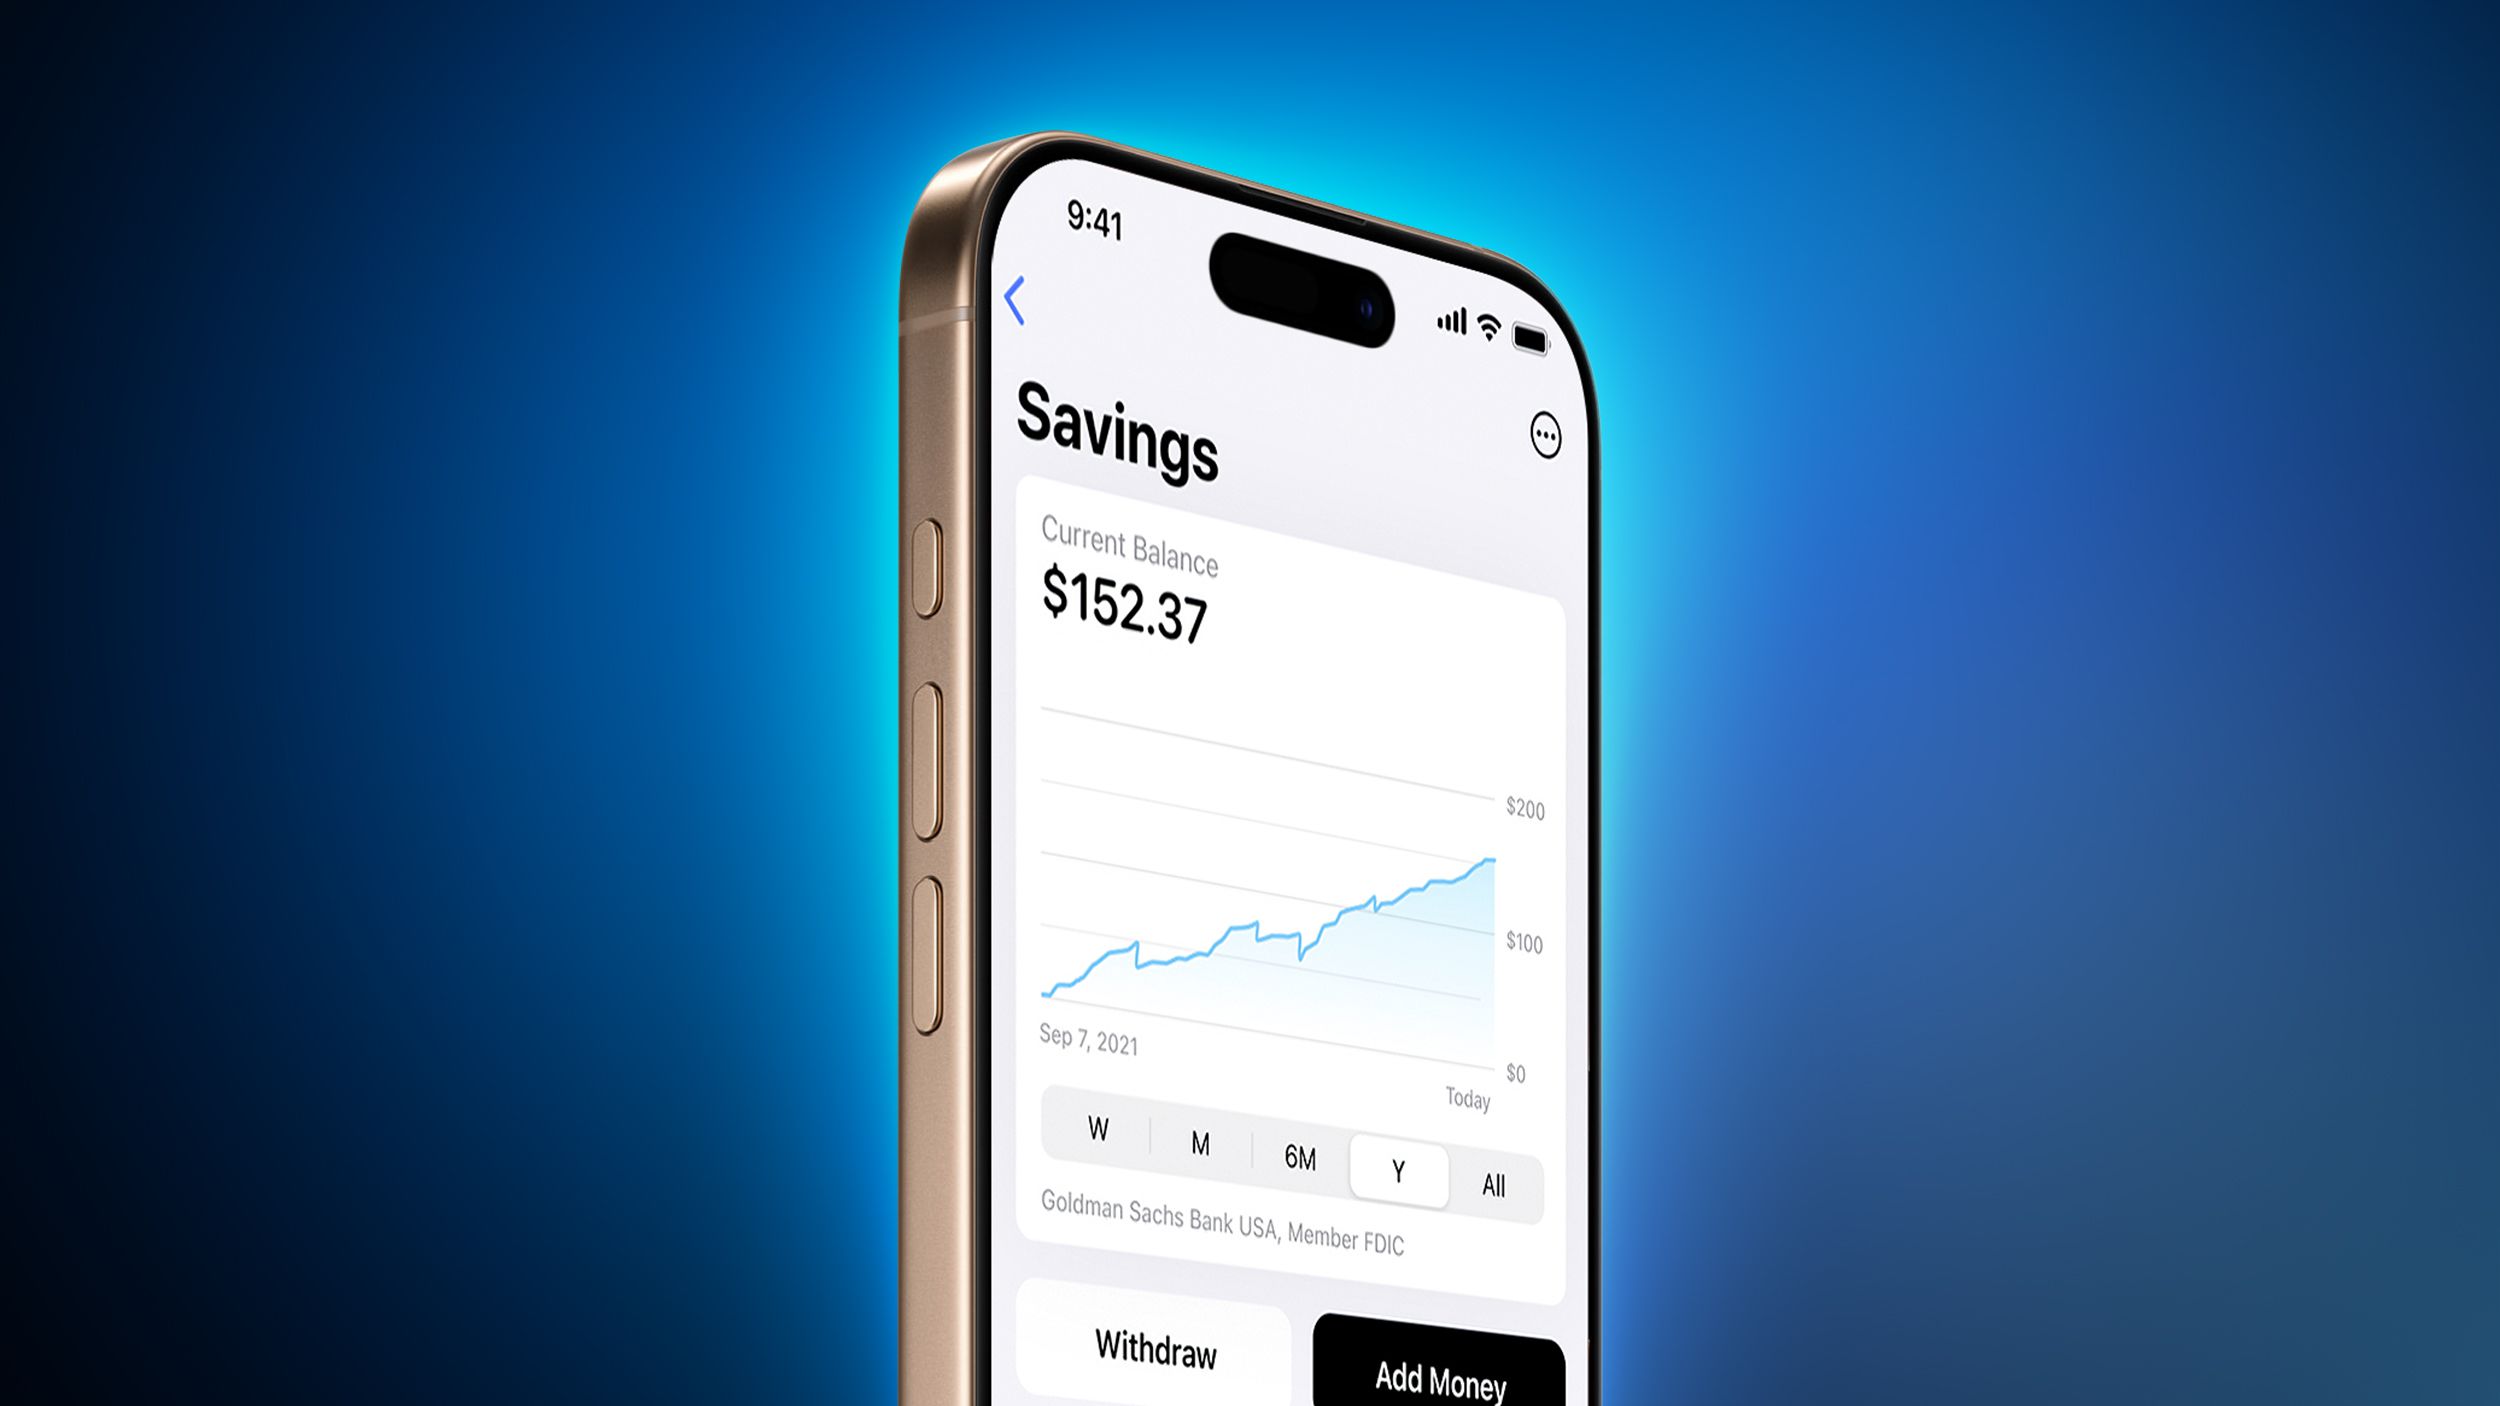
Η Apple αναπροσαρμόζει ξανά την απόδοση του ψηφιακού της ταμιευτηρίου, αυξάνοντας το ετήσιο επιτόκιο (APY) στο 3,5% από το προηγούμενο 3,4%. Η κίνηση αυτή δίνει άμεσο κίνητρο στους κατόχους iPhone να κρατήσουν τη ρευστότητά τους μέσα στο οικοσύστημα του Cupertino. Αν αναρωτιέσαι αν ένα κλάσμα της μονάδας κάνει πραγματική διαφορά στο πορτοφόλι σου, τα δεδομένα δείχνουν μια ευρύτερη μάχη στον χώρο του fintech.
- Το ετήσιο επιτόκιο (APY) του Apple Card Savings σκαρφαλώνει στο 3,5%, αποδίδοντας περίπου 35 δολάρια ετησίως για κάθε 1.000 δολάρια κατάθεσης.
- Η υπηρεσία παραμένει αποκλειστικά διαθέσιμη στις ΗΠΑ, αφήνοντας την ευρωπαϊκή αγορά να βασίζεται σε fintech εναλλακτικές όπως το Trade Republic και η Revolut.
- Η αύξηση πραγματοποιείται εν μέσω ανακατατάξεων στη συνεργασία της Apple με την Goldman Sachs, δείχνοντας ότι το Big Tech θέλει να ελέγξει πλήρως τις τραπεζικές σου συναλλαγές.
Γιατί η Apple ανεβάζει το επιτόκιο
Η αύξηση στο 3,5% δεν αποτελεί απλώς μια γενναιόδωρη χειρονομία, αλλά μια στρατηγική διατήρησης κεφαλαίων. Οι καταναλωτές μετακινούν πλέον τις αποταμιεύσεις τους με μερικά taps στην οθόνη του κινητού. Αν ένα λογισμικό δεν προσφέρει ανταγωνιστική απόδοση, οι χρήστες απλώς μεταφέρουν τα χρήματά τους αλλού.
Στην πράξη, ο λογαριασμός Apple Card Savings αντλεί καταθέσεις απευθείας από την επιστροφή μετρητών (Daily Cash). Όταν ψωνίζεις με Apple Pay, το 1% έως 3% της αγοράς σου δεν μένει αδρανές, αλλά τοκίζεται αυτόματα. Η άνοδος στο 3,5% δημιουργεί έναν αυτοτροφοδοτούμενο μηχανισμό που σε κρατά δεμένο στις συσκευές της εταιρείας.
Πώς λειτουργεί στην πράξη το 3,5%
Οι αριθμοί λένε την αλήθεια χωρίς περιττά λόγια. Για κατάθεση 1.000 δολαρίων χωρίς αναλήψεις για 12 μήνες, το κέρδος ανέρχεται σε 35 δολάρια. Αν το ποσό ανέβει στα 10.000 δολάρια, το ετήσιο παθητικό εισόδημα φτάνει τα 350 δολάρια, με τον ανατοκισμό να υπολογίζεται καθημερινά και να αποδίδεται μηνιαία.
Σε σύγκριση με τους παραδοσιακούς τραπεζικούς κολοσσούς των ΗΠΑ, όπου τα επιτόκια ταμιευτηρίου συχνά περιορίζονται στο εξευτελιστικό 0,01%, η πρόταση της Apple φαντάζει εξαιρετική. Ωστόσο, στην ελεύθερη αγορά των High-Yield Savings Accounts (HYSA), υπάρχουν εξειδικευμένες ψηφιακές πλατφόρμες που αγγίζουν ή και ξεπερνούν το 4,0%. Η Apple δεν στοχεύει να γίνει η κορυφαία σε απόδοση, αλλά η πιο βολική.
Apple Card εναντίον ευρωπαϊκών εναλλακτικών
Για εμάς στην Ευρώπη, η Apple Card παραμένει ένα άπιαστο όνειρο λόγω των αυστηρών τραπεζικών κανονισμών και των χαμηλότερων διατραπεζικών προμηθειών. Παρόλα αυτά, υπάρχουν λειτουργικές λύσεις που προσφέρουν αντίστοιχες ή ανώτερες αποδόσεις απευθείας στο smartphone σου.
Η εμπειρία μας με παρόμοιες υλοποιήσεις δείχνει ότι εφαρμογές όπως το Trade Republic και οι ευέλικτοι τόκοι της Revolut καλύπτουν πλήρως αυτό το κενό. Αντί να περιμένεις την επέκταση της Apple, μπορείς να αξιοποιήσεις τα επιτόκια της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ) σε ευρώ, χωρίς συναλλαγματικό ρίσκο.
| Πλατφόρμα | Ενδεικτικό Επιτόκιο (APY) | Νόμισμα | Διαθεσιμότητα |
|---|---|---|---|
| Apple Card Savings | 3,50% | USD ($) | Μόνο ΗΠΑ |
| Trade Republic | 3,25% – 3,50% | EUR (€) | Ελλάδα & Ευρώπη |
| Revolut Flexible | 2,80% – 3,60%* | EUR / USD | Ελλάδα & Ευρώπη |
| Συστημικές Τράπεζες | 0,03% – 0,50% | EUR (€) | Ελλάδα |
*Ανάλογα με το επιλεγμένο πλάνο συνδρομής (Standard έως Ultra) και τα αμοιβαία κεφάλαια χρηματαγοράς (MMF).
Αν χρησιμοποιείς ήδη το smartphone σου για ανέπαφες συναλλαγές, ρίξε μια ματιά στον οδηγό για το Apple Pay στην Ελλάδα για να ρυθμίσεις σωστά τις κάρτες σου με μηδενικές προμήθειες.
Το παρασκήνιο με την Goldman Sachs
Πίσω από τη γυαλιστερή διεπαφή της εφαρμογής Wallet, τα τραπεζικά θεμέλια δεν ανήκουν στην ίδια την Apple. Διαχειριστής του λογαριασμού είναι ο αμερικανικός κολοσσός Goldman Sachs. Η συνεργασία αυτή ωστόσο περνάει από βαθιά κρίση.
Η Goldman Sachs έχει εκφράσει ανοιχτά την επιθυμία της να αποχωρήσει από τη λιανική τραπεζική και τα καταναλωτικά δάνεια, καθώς οι επισφάλειες και το λειτουργικό κόστος της Apple Card αποδείχθηκαν δυσβάσταχτα. Η Apple αναζητά νέο συνεργάτη, με ονόματα όπως η JPMorgan Chase να βρίσκονται στο τραπέζι των διαπραγματεύσεων.
Αυτή η αβεβαιότητα εξηγεί γιατί η Apple κινείται προσεκτικά με τα επιτόκια. Μια υπερβολικά απότομη αύξηση θα πίεζε περαιτέρω τα περιθώρια κέρδους του τραπεζικού της εταίρου, ενώ μια μείωση θα προκαλούσε μαζικές εκροές καταθέσεων.
Η άποψή μας στο TechNoid
Η άνοδος του επιτοκίου στο 3,5% είναι μια έξυπνη κίνηση τακτικής, αλλά δεν πρέπει να σε θαμπώνει. Η Apple δεν καινοτομεί στον τομέα των οικονομικών αποδόσεων. Αυτό που καταφέρνει αριστοτεχνικά είναι να μετατρέπει μια βαρετή διαδικασία, όπως το άνοιγμα τραπεζικού λογαριασμού, σε υπόθεση δύο δευτερολέπτων μέσω του Face ID.
Το πραγματικό πρόβλημα παραμένει η γεωγραφική απομόνωση της υπηρεσίας. Όσο η εταιρεία αρνείται να φέρει ένα πλήρες χρηματοπιστωτικό προϊόν στην ευρωπαϊκή αγορά, οι καταναλωτές εκτός ΗΠΑ στρέφονται αναγκαστικά σε εναλλακτικές νεοτράπεζες. Αν είσαι χρήστης στην Ελλάδα, τα χρήματά σου θα αποδώσουν πολύ καλύτερα σε εξειδικευμένες ευρωπαϊκές fintech πλατφόρμες παρά σε αδρανείς λογαριασμούς ταμιευτηρίου.
Συχνές Ερωτήσεις για το Apple Card Savings
Ποιο είναι το νέο επιτόκιο του Apple Card Savings;
Το ετήσιο ποσοστό απόδοσης (APY) αυξήθηκε επίσημα στο 3,5% από 3,4%, προσφέροντας 35 δολάρια ετησίως για κάθε 1.000 δολάρια κατάθεσης.
Είναι διαθέσιμος ο αποταμιευτικός λογαριασμός της Apple στην Ελλάδα;
Όχι, η υπηρεσία διατίθεται αποκλειστικά σε κατοίκους των ΗΠΑ που διαθέτουν εγκεκριμένη πιστωτική κάρτα Apple Card και έγκυρο αριθμό κοινωνικής ασφάλισης (SSN).
Υπάρχουν όρια καταθέσεων ή ελάχιστο ποσό ανοίγματος;
Δεν απαιτείται ελάχιστη κατάθεση για το άνοιγμα του λογαριασμού, ενώ το ανώτατο όριο συνολικών καταθέσεων ορίζεται στις 250.000 δολάρια, ποσό που καλύπτεται πλήρως από την εγγύηση του FDIC.
Πώς μπορώ να έχω παρόμοια απόδοση στην Ελλάδα;
Μπορείς να αξιοποιήσεις ευρωπαϊκές ψηφιακές πλατφόρμες όπως το Trade Republic ή τους λογαριασμούς ευέλικτων κεφαλαίων της Revolut, που προσφέρουν ανταγωνιστικά επιτόκια σε ευρώ.
Χρεώνει η Apple προμήθειες για τη διαχείριση του λογαριασμού;
Όχι, ο λογαριασμός δεν επιβαρύνεται με μηνιαία έξοδα συντήρησης, χρεώσεις υπερανάληψης ή έξοδα μεταφοράς κεφαλαίων προς συνδεδεμένους τραπεζικούς λογαριασμούς.